La facturation électronique change progressivement les habitudes des entreprises françaises. Depuis le 1er septembre 2026, les entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques dans le cadre de la réforme. Les grandes entreprises et les entreprises de taille intermédiaire sont également soumises à l’obligation d’émission depuis cette date. Pour les PME, TPE et microentreprises, cette dernière échéance est fixée au 1er septembre 2027.
Au-delà du respect de la réglementation, cette évolution offre l’occasion de revoir l’organisation administrative, de fiabiliser les échanges avec les partenaires et d’obtenir une meilleure visibilité sur les factures en circulation. Encore faut-il choisir les bons outils et préparer leur utilisation.
Comprendre ce qui change réellement
Une facture électronique conforme ne se résume pas à un PDF envoyé par e-mail. Elle repose sur des données structurées, qui peuvent être lues et traitées automatiquement, et sur un circuit d’échange encadré. Les plateformes agréées jouent ici un rôle central : elles permettent l’émission et la réception des factures concernées, ainsi que la transmission des données requises à l’administration fiscale.
Il convient de distinguer ces plateformes des logiciels de facturation classiques. Un logiciel peut rester utile pour créer des devis ou suivre les règlements, mais il doit être relié à une plateforme agréée pour assurer les échanges réglementaires lorsqu’il n’est pas lui-même agréé. Cette distinction évite de penser, à tort, qu’un outil numérique quelconque suffit.
Choisir une plateforme adaptée à son fonctionnement
Le meilleur choix n’est pas nécessairement l’offre qui présente le plus grand nombre de fonctionnalités. Pour un indépendant, la simplicité, le coût et la possibilité de partager les informations avec son expert-comptable peuvent primer. Une PME dotée de plusieurs services recherchera davantage des droits d’accès différenciés, des circuits de validation et une connexion fluide à son logiciel de gestion.
Avant de s’engager, il est utile de comparer les frais réels, les formats pris en charge, l’accompagnement proposé et les possibilités d’intégration. Pour explorer les solutions disponibles et affiner cette comparaison, un panorama des plateformes agréées est accessible sur le site de L-Expert-comptable.com. Il reste indispensable de vérifier le statut d’immatriculation de la plateforme sur la liste officielle de la DGFiP.

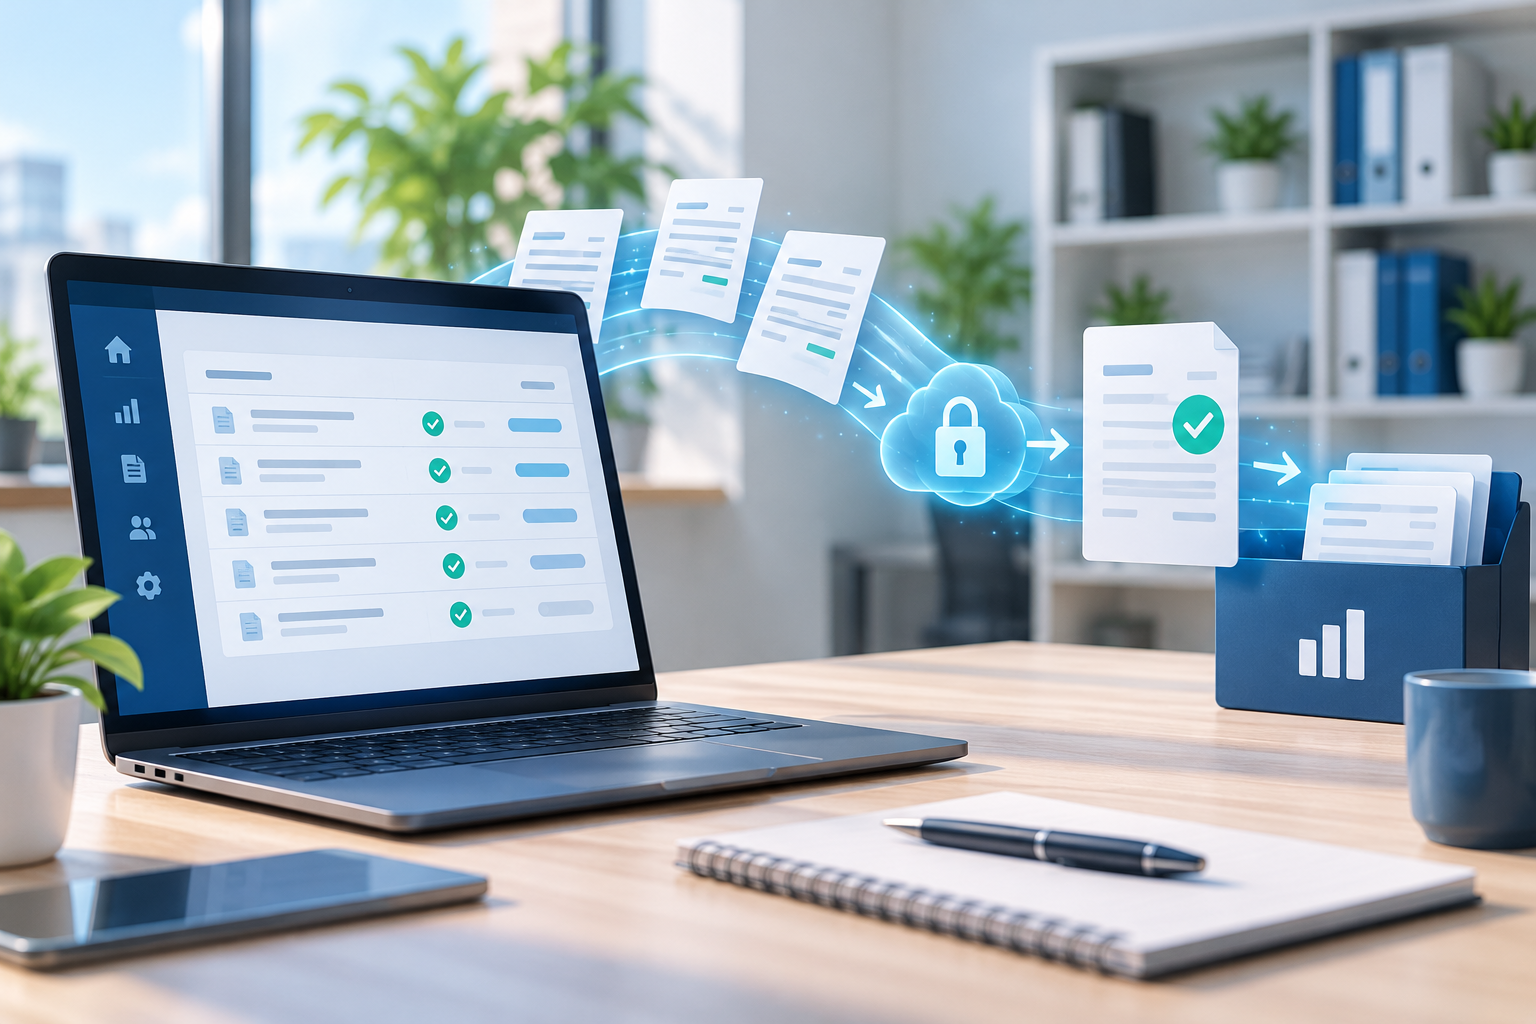
La facturation électronique simplifie la circulation et le suivi des documents, sous réserve d’une organisation adaptée.
Mettre en place une transition sans bouleverser ses équipes
La préparation commence par un inventaire simple : qui émet les factures, qui les valide, où arrivent celles des fournisseurs et comment sont-elles transmises à la comptabilité ? Ce diagnostic fait ressortir les tâches répétitives, les doubles saisies et les points de friction qu’un nouvel outil pourrait réduire.
Une fois la solution retenue, mieux vaut tester quelques cas concrets : facture fournisseur, avoir, erreur de saisie ou changement d’interlocuteur. Former les personnes concernées et désigner un référent interne permettent également d’éviter que la conformité ne repose sur une seule personne.
Faire de la conformité un avantage au quotidien
Lorsque les flux sont correctement organisés, la facturation électronique peut faciliter le classement des documents, le suivi de leur statut et la transmission des pièces au cabinet comptable. Elle peut aussi contribuer à repérer plus vite les anomalies et à limiter certaines ressaisies manuelles.
L’enjeu n’est donc pas seulement de satisfaire une obligation fiscale. Il s’agit de construire une gestion plus lisible, capable d’accompagner le développement de l’activité. En prenant le temps d’évaluer les besoins réels de l’entreprise, la transition vers la facture électronique devient une occasion concrète d’améliorer ses méthodes de travail.